




 내 주택 구입 목적의 주택담보대출(주담대)을 대폭 강화한다. 정부는 부동산 시장의 투기 수요를 ...'))

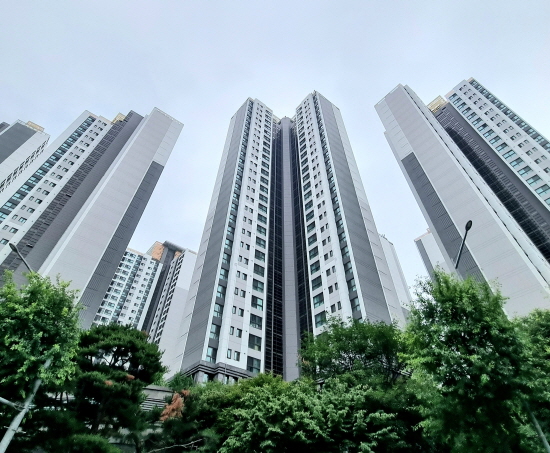
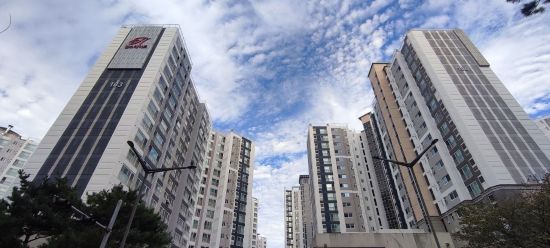
금융위원회가 수도권과 규제지역(투기과열지구·조정대상지역) 내 주택 구입 목적의 주택담보대출(주담대)을 대폭 강화한다.
정부는 부동산 시장의 투기 수요를 차단하기 위해 금융위원회를 비롯해 기획재정부, 국토교통부, 한국은행, 금융감독원 등 관계부처 합동으로 15일 긴급 가계부채 점검회의를 열고, 16일부터 강화된 대출 규제를 시행한다.
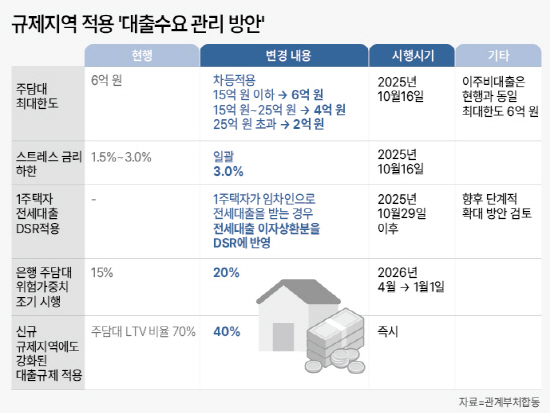
이번 조치의 핵심은 고가주택에 대한 대출 한도 축소다. 수도권 및 규제지역 내 주택을 구입할 때 주택 가격이 25억 원을 초과하면 주담대 한도가 최대 2억 원으로 제한된다. 15억~25억 원 사이의 주택은 4억 원, 15억 원 이하 주택은 기존과 동일한 6억 원 한도가 적용된다. 다만 이주비 대출의 경우 주택 가격과 관계없이 최대 6억 원 한도를 유지한다.
대출 심사 시 적용되는 스트레스 금리 하한도 기존 1.5%에서 3%로 상향된다. 스트레스 금리는 실제 대출금리에 직접 영향을 주지는 않지만, 향후 금리 상승 위험을 반영해 대출 심사를 강화하는 장치다. 한은의 금리 인하 기조로 대출 여건이 완화될 것이라는 기대를 선제적으로 차단하려는 의도다. 이 조치 역시 16일부터 시행된다.
규제지역이 신규 지정되며 해당 지역의 담보인정비율(LTV) 역시 기존 70%에서 40%로 낮아진다. 이에 따라 기존 주택의 담보가치를 낮게 평가해 ‘갈아타기 대출’을 막고, 전세 및 신용대출 차주의 규제지역 내 주택 구입도 제한된다. 신규로 지정되는 규제지역 및 토지거래허가구역에서는 상가·오피스텔 등 비주택담보대출의 LTV도 40%로 하향 조정된다.
1주택자의 전세대출 규제도 강화된다. 수도권이나 규제지역에서 전세대출을 받을 경우, 전세대출의 이자 상환분을 총부채원리금상환비율(DSR)에 포함해 관리하도록 했다. 해당 조치는 오는 29일부터 시행된다.
은행권의 주담대 위험가중치도 기존 15%에서 20%로 상향된다. 당초 2026년 4월 시행 예정이었으나, 시점을 3개월 앞당겨 2026년 1월 1일부터 적용한다. 이로써 은행이 주담대를 취급하기가 한층 까다로워질 전망이다.
금융당국은 수도권 일부 지역에서 여전히 이어지는 집값 상승세로 이와 같은 결정을 했다고 밝혔다. 금융위원회와 유관기관은 “가계대출 증가 추이와 주택시장 동향, 풍선효과 발생 여부 등을 면밀히 모니터링해 시장 상황에 맞는 추가 대책을 적시에, 과감하게 시행할 계획”이라고 밝혔다.

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
[관련 기사]
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보