




</b> 최근 DGB생명보험(이하·DGB생보)의 구원투수로 투입된 오익환 대표의 경영 능력을 두고 잡음이 무성...'))


최근 DGB생명보험(이하·DGB생보)의 구원투수로 평가돼 온 오익환 대표를 둘러싼 ‘위기설’이 불거져 나와 업계 안팎의 이목이 쏠리고 있다. 취임 첫 해 DGB생보의 흑자전환 달성에 성공했지만 그 이후 실적 및 재무구조 등이 꾸준히 악화되고 있어서다.
오 대표 취임 이후 DGB생보에 대한 소비자 만족도는 오히려 하락한 것으로 드러나 일시적인 실적 상승을 노리고 무리수를 둔 것 아니냐는 시각도 적지 않다. 이에 내년 1월 DGB생보 대표이사 임기만료를 앞두고 있는 상황에서 연임에 적신호가 켜졌다는 평가가 나오고 있다.
위기의 DGB생보…생보업계 손꼽히는 재무통 취임 1년 만에 반짝 성과
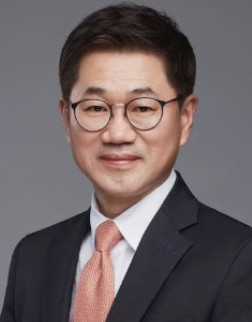
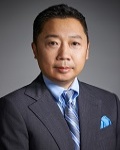
생보업계 등에 따르면 DGB대구은행, DGB캐피탈 등 총 7개의 계열사를 둔 DGB금융그룹은 지난 2015년 초 우리아비바생명을 인수해 사명을 DGB생명보험으로 변경하고 오익환 사장을 수장에 앉혔다. 오 사장은 DGB금융그룹 계열사 가운데 최초의 전문경영인 대표이사로 알려졌다.
교보생명 재무담당총괄 부사장, 미국 푸르덴셜 매니징 디렉터, 한화생명 리스크관리 전무 등을 역임한 오 사장 동종업계에서 손꼽히는 재무통 인사로 꼽힌다. 덕분에 오 사장 취임 초 업계 안팎에서는 적자에 허덕이던 DGB생명을 되살릴 구원투수로 적절한 인물이라는 평가가 적지 않았다.
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21

주변의 기대에 부응하듯 오 사장 취임 후 DGB생보는 비약적인 성과를 기록했다. 생명보험협회 공시에 따르면 DGB생보는 지난 2014년 당기순이익 -271억원, 영업이익 -129억원 등을 기록했으나 오 사장 취임 1년 만인 2015년 당기순이익 190억원, 영업이익 102억원 등으로 흑자 전환했다.
지급여력비율(RBC)은 지난 2014년 164%에서 지난 2015년 202%로 소폭 늘었다. 1년 새 수익성과 건전성 두 마리 토끼를 모두 잡은 셈이다. 지급여력비율은 보험 계약자가 일시에 보험금을 요청했을 때 보험사가 보험금을 지급할 수 있는 능력을 수치화 한 대표적인 건전성 지표다. 보험사의 영업수지를 결정하는 손해율은 지난 2014년 말 119.17%에서 오 사장이 취임한 지난 2015년 말 104.42%로 15%p 개선됐다.
DGB금융지주로 편입되는 과정에서 단행한 구조조정이 실적 개선에 결정적인 영향을 미친 것으로 분석됐다. 지난 2014년 DGB생명의 보험 설계사 수는 864명에서 720명으로 17% 감소했다. 그 결과 DGB생명 종업원 급여 관련 사업비는 지난 2014년 407억원에서 지난 2015년 221억원으로 약 46% 가량 줄었다.
단기간 반짝 성과 후 보험계약유지율·재무구조 악화…“구원투수 수식어 무색”

생보업계 및 DGB생명보험 등에 따르면 오 사장은 내년 1월 임기 만료 앞두고 있다. 업계에서는 취임 초기 뛰어난 성과에도 불구하고 오 사장 연임에 빨간불이 켜졌다는 시각이 주를 이룬다. 취임 초기와 달리 시간이 흐르면서 DGB생보의 상황이 악화되고 있어서다.
오 사장 취임 첫 해 최고점을 찍은 DGB생보의 당기순이익은 올 3분기 99억원으로 쪼그라들었다. 지난해 동기 대비 약 30% 감소해 금융지주사 생명보험사 가운데서도 뒤쳐졌다. 자산규모가 더 작은 하나생명보험은 121억원 순이익을 기록했다. 영업이익은 지난해 동기 대비 47억원 하락한 83억원을 기록했다.
지난해 7월 열린 하반기 경영전략회의 당시 오 사장이 제시한 3대 경영전략 가운데 하나로 내세운 재무구조 안정화를 나타내는 지표도 하락을 거듭하고 있다. 자기자본이익율(이하·ROE)은 지난 2015년 8.47%에서 지난해 5.30%로 떨어졌다. 올 3분기에는 4.80%로 또 한 차례 하락했다. 총자산이익률(이하·ROA)도 ▲지난 2015년 0.37% ▲ 지난해 0.27% ▲올 3분기 0.23% 등으로 하락세를 보이고 있다.
반면 위험가중자산 비율은 오 사장 취임 전인 지난 2014년 0.16%에서 지난 2015년 0.31%로 흑자전환하면서 급등했다. 이후 지난해 0.18%으로 소폭 감소했지만 올 3분기 0.20%로 다시 오름세를 보였다. 위험가중자산이란 자산 유형별로 위험 정도를 감안한 자산을 말한다.

건전성을 나타내는 지급여력비율도 지난 2015년 202.2%로 한 차례 급증한 이후 요동치고 있다. 지난해 164.11%을 기록하며 40% 가까이 하락했다가 올해 3분기 184.47%로 소폭 올랐다. 지난해 3분기 대비 10%p 하락한 수준이다.
올해 초 DGB생보 출범 2주년 행사에서 오 사장은 DGB생보 출범 이후 영업기반을 확장하고 체질을 개선해 고객감동 조직문화의 기틀을 마련하는 등 의미 있는 성과를 창출했다고 말했다. 하지만 최근 오 사장의 고객감동 조직문화 기틀 마련 공언은 공염불에 그치고 있다는 평가를 받고 있다.
소비자가 가입 후 보험에 대한 만족도를 나타내는 보험 계약유지율은 오 사장의 취임 이후 하락한 것으로 나타났다. 보험 계약유지율은 보험사의 계약관리 능력이 좋고 소비자가 만족했다는 근거가 되는 지표다. 결국 오 사장이 공언한 고객감동 조직문화와는 거리가 먼 결과를 얻은 셈이다.
생명보험협회 공시에 따르면 DGB생보의 13회차 계약유지율은 지난 2014년 70.07%에서 2015년 63.08%, 지난해 46.09% 등으로 꾸준히 하락했다. 지난 2014년과 2015년 50%대를 기록한 25회차 계약유지율은 지난해 40.96%로 더욱 낮은 수준을 기록했다.
올해 역시 비슷한 상황이다. 금융소비자연맹이 지난 11월 발표한 ‘올 상반기 보험사별 계약유지율’에 따르면 DGB생보의 25회차 계약유지율은 32.5%로 전체 25개 생보사 가운데 가장 낮은 수준을 기록했다. 13회차 유지율 역시 74.7%로 23등에 머물렀다.
[정수민 기자 / 행동이 빠른 신문 ⓒ스카이데일리]
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보