




)

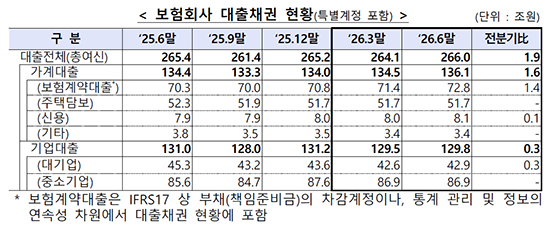
보험회사 대출의 건전성 지표가 2분기 들어 악화한 것으로 나타났다. 대출잔액은 전분기보다 0.7% 늘어나는 데 그쳤지만 연체율과 부실채권비율은 나란히 상승했다. 특히 중소기업 대출의 연체율이 한 분기 만에 0.66%p 뛰면서 전체 기업대출 건전성을 끌어내렸다.
28일 금융감독원에 따르면 올해 6월 말 보험회사 대출채권 잔액은 266조 원으로 3월 말보다 1조9000억 원 증가했다. 가계대출은 136조1000억 원으로 1조6000억 원, 기업대출은 129조8000억 원으로 3000억 원 늘었다.
가계대출 증가분은 대부분 보험계약대출에서 나왔다. 보험계약대출 잔액은 72조8000억 원으로 전분기보다 1조4000억 원 늘었다. 주택담보대출은 51조7000억 원으로 변동이 없었고 신용대출은 8조1000억 원으로 1000억 원 증가했다.
문제는 연체와 부실이다. 6월 말 보험회사 전체 대출채권 연체율은 1.08%로 전분기 0.82%보다 0.26%p 상승했다.
가계대출 연체율은 0.87%에서 0.83%로 0.04%p 낮아졌다. 주택담보대출 연체율도 0.41%에서 0.37%로 떨어졌다.
반면 기업대출 연체율은 0.80%에서 1.21%로 0.41%p 올랐다. 대기업 대출 연체율은 0.81%에서 0.71%로 하락했지만 중소기업 대출 연체율은 같은 기간 0.80%에서 1.46%로 0.66%p 급등했다.
부실채권비율도 상승했다. 전체 부실채권비율은 3월 말 1.13%에서 6월 말 1.31%로 0.18%p 올랐다. 부실채권비율은 전체 여신 가운데 고정이하여신이 차지하는 비중을 뜻한다.
가계대출 부실채권비율은 0.68%에서 0.67%로 소폭 낮아진 반면 기업대출은 1.35%에서 1.62%로 0.27%p 상승했다. 중소기업 대출은 1.36%에서 1.69%로 0.33%p 올랐고 대기업도 1.35%에서 1.47%로 높아졌다.
대출 규모 자체보다 기존 기업여신의 질 저하가 두드러진 셈이다. 기업대출 잔액은 한 분기 동안 3000억 원 늘어나는 데 그쳤지만 같은 기간 연체율과 부실채권비율은 모두 큰 폭으로 상승했다.
금감원은 최근 경기 변동성 확대와 경기 회복 지연 등으로 보험권 연체율과 부실채권비율이 상승했다고 설명했다.
이에 따라 보험회사에 연체율 상승에 대비한 손실흡수능력을 충분히 확충하도록 하고 자산건전성 관리도 강화하도록 지도할 방침이다.

[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보