




</b> 장기간 적자 늪에 빠진 두산건설을 향한 우려가 팽배해지는 분위기다. 지난해 6월 1500억원 규모의 분...'))


▲ 두산건설(사진·본사)이 또 수천억원의 분리형신인수권부사채(BW)를 발행했다. 현금유동성 확보가 목적이다. 일각에서는 지난해와 올해 총 3000억원의 BW발행이 향후 재무개선에 악영향으로 작용할 수 있음을 경고했다 ⓒ스카이데일리
장기간 적자 늪에 빠진 두산건설을 향한 우려가 높아지는 분위기다. 지난해 6월 1500억원 규모의 분리형신주인수권부사채(BW)를 발행했던 두산건설은 최근 같은 규모의 BW 발행을 결정했다.
발행은 지난 15일 이뤄졌다. 일반공모청약은 16일과 17일 이틀에 걸쳐 진행됐다. 표면이자율은 2.5%이고 만기이자율은 5.5%였다. 조기상환이 가능한 풋옵션조항이 포함됐으며 만기일은 2020년 3월 21일이다.
BW란 정해진 가격에 주식을 살 수 있는 권리를 지닌 채권을 의미한다. 전환사채(CB)와 유사하지만 신주인수권과 채권을 별도로 거래할 수 있다는 점에서 차이를 보인다. 구매 당시 책정된 가격으로 향후 주식을 인수할 수 있어 주가가 오를 경우 현금 또는 보유채권을 지급해 신주배정 시 차익을 거둘 수 있다는 장점을 지닌다.
전제조건은 주가가 올라야 한다는 점이다. 하지만 최근 두산건설의 주가는 연일 하향세를 그리고 있다. 상당기간 재무건전성 불안이 계속됐던 두산건설의 추가 발행 BW규모가 크다보니 투자 위험성이 증권가에서 제기된 것이 원인이었다. 일각에서는 두산건설을 이끌고 있는 이병화 사장이 기로에 섰다는 평가를 하기도 했다.
알짜자산 매각으로 부채비율 감소했지만…“관건은 적자극복 현금유동성 확보”

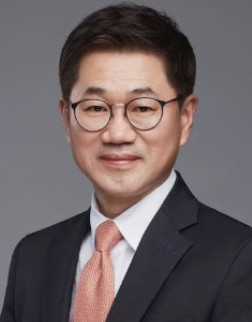
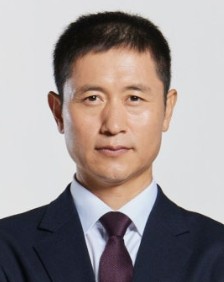
▲ 이병화 두산건설 대표이사 사장

[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25

[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
최근 수년간 두산건설은 재무건전성 확보에 주력했다. 연이어 자산을 매각했다. 두산큐벡스 주식을 그룹 지주사·계열사 등에 매각해 1080억원을 확보했다. 알짜자산으로 불렸던 배열회수보일러(HRSG) 사업부도 3000억원에 GE사에 매각하는 등 자체적인 노력을 펼쳤다.
결과는 부채비율 등 재무건전성 개선으로 이어졌다. 지난 2012년 568.94%에 달했던 두산건설 부채비율은 2013년 145.6%, 2014년 161.6%를 기록했다. 2015년 198.8%로 재차 올랐으나 HRSG사업부를 매각한 지난해 말 184.6%를 기록하며 개선된 모습을 보였다. 지난해 말 두산건설의 자본규모는 1조646억원이며, 부채는 1조9654억원이었다.
매각 등을 단행하며 부채를 낮췄으나 적자행진은 여전했다. 두산건설은 지난 2012년 2조3772억원의 매출액을 기록한 가운데 4491억원의 영업손실과 6541억원의 순손실을 보였다. 지난해(잠정)는 매출액 1조2746억원, 영업이익 128억원, 순손실 3570억원이었다.
지난 5년간 매출액은 절반 수준으로 감소한 셈이며 꾸준히 적자행보를 이어오고 있다. 지난해 미미한 실적을 보인 영업이익 역시 흑자와 적자를 오가는 행보를 거듭했다. 업계는 이점을 지적했다.
당장의 재무개선 과정에서 현격히 저하된 현금유동성 확보도 중요하지만 실적향상을 이끌어야 한다는 의미였다. 연인은 BW 발행 필요성은 인정하면서도 핵심을 놓치지 말 것을 주문한 셈이다.

▲ 자료: 금감원 전자공시시스템 ⓒ스카이데일리
업계 관계자는 “당장 한 해의 실적조차 가늠하지 못하고 있을 정도로 저하된 전망력을 보이면서도 단기처방에 급급한 행보를 보이고 있다”며 “미상환 BW잔액은 2934억원에 이르며 추가발행 대기주식만 8010만주인 점 등을 감안했을 때 두산건설 주가 상승이 쉽지 않을 전망다. 이는 곧 두산그룹에 적지 않은 부담감으로 작용하게 될 것”이라 설명했다.
여기서 전망력은 예측한 실적과 실제 기록한 실적 간 괴리를 의미했다. 지난해 초 두산건설은 한 해 동안 매출액 2조993억원, 영업이익 1326억원, 순이익 286억원을 기록할 것으로 내다봤다. 예측 수주량은 2조6471억원이었다. 하지만 순이익의 경우 3856억원의 차이를 보이며 적자를 기록했다. 매출액·영업이익·수주액 오차율은 각각 39.3%, 90.3%, 18.2%였다.
박정원 회장 한 호흡 ‘건설맨’에 불어 닥친 위기감…“총애가 총대 될 수도”
이번 BW발행 이후가 두산건설 대표이사 이병화 사장에게 기로가 될 수 있을 것이란 분석도 있다. 임기만료(내년 3월 30일)까지 1년여를 앞둔 상황에서 각종 리스크 관리가 그의 연임에 결정적일 것이란 의미였다.
이 사장은 현재 두산건설의 명실상부한 얼굴이다. 박정원 두산그룹 회장을 비롯해 박용현 회장, 박태원 부회장 등 오너일가가 경영총괄을 맡고 있지만 실질적으로 두산건설을 이끌고 있는 핵심인물이다.

▲ 자료: 금감원 전자공시시스템 ⓒ스카이데일리
각자대표를 맡고 있는 곽승환 전무 역시 CFO로서 재무관리만 맡고 있는 반면 이 사장은 경영 전반을 책임져야 하는 상황이다. 지난해까지 2007년부터 장기간 두산건설 CFO를 맡아 온 홍정호 전 부사장이 사임한 지 채 1년이 되지 않은 상태라는 점에서 그의 어깨가 더욱 무거워지게 될 것이라는 전망이다.
이 사장은 두산건설 내에서 입지전적인 인물로 평가받는다. 1981년 입사 후 두산건설 한 곳에서만 무려 36년 넘게 재직했다. 지난 2005년 상무로 첫 임원생활을 시작하게 됐으며 2011년 건축BG 본부장(부사장) 등을 역임한 후 2015년 5월부터 두산건설 대표이사직을 수행 중이다.
그가 새 대표이사로 발탁됐을 당시만 해도 두산건설을 구할 적임자로 평가받았다. 하지만 임기를 1년 앞둔 이 사장을 두고 업계는 연임을 장담할 수 없는 처지가 됐다는 평가를 하고 있다. 박 회장의 총애를 받아 온 그가 이제 본격적으로 경영능력을 발휘할 때가 됐다는 지적도 나온다.
건설업계 한 중역은 “박정원 회장이 두산건설에서 장기간 재직할 때부터 호흡을 맞췄으며 박 회장이 그룹 회장을 맡기 전부터 두산건설 대표이사에 임명됐을 정도로 신임을 받은 이 사장이 본격적으로 경영능력을 발휘할 때가 됐다”며 “회장 등 오너가의 총애를 받아 온 그지만 자칫 총대를 메고 물러서야 할 상황이 발생할 수 있다”고 우려했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보