




)

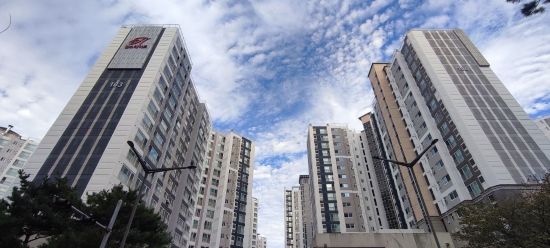
지독한 짝사랑같다. 정부가 가계부채 고삐를 죄고 금리 인상 시그널을 연이어 보내도 부동산 반응은 싸늘하다. 세제 개편 카드도 “지금 아니면 안된다”는 매수 불안을 꺽지 못했다. 수도권 집값 상승에는 양극화와 뒤틀린 규제, 원자재 상승이 뒤얽혀있다. 서민 주거 사다리가 흔들리는 지금, 부동산 시장은 또다시 깊은 늪으로 빠져들고 있다.
최근 한 보고서가 주택 시장 착시 현상을 적나라하게 드러냈다. 전국 매매지수는 완만한 오름세를 그리고 있지만 속내를 들여다보면 수도권과 지방 간의 디커플링(탈동조화)이 한계치에 다다랐다. 서울 강남권·과천 등 규제에 민감한 핵심 입지가 단숨에 반등해 상승세를 독주하는 동안, 지방 시장은 하락 폭을 키우며 침체 골이 심화되는 양상이다.
기이한 양극화에 불을 지핀 주범은 ‘장기적 공급 부족’에 대한 공포다. 다주택자 양도세 중과 재개를 앞두고 나왔던 급매물이 소진되자 시장은 순식간에 매물 잠김 상태로 전환됐다. 전세가와 분양가 상승세도 기름을 부었다. 국토부 역시 고강도 철근 가격 급등(18.6%)을 반영해 분양가 상한선의 기준이 되는 기본형건축비를 비정기 조정 고시했다.
서울 강남 4구와 용산 등 분양가상한제 지역의 아파트 분양가 상승은 피할 수 없는 현실이 됐다. 원자재발(發) 공사비 급등이 분양가를 밀어 올리고, 이게 다시 아파트값을 자극하는 악순환의 고리가 완성된 것이다.
상황이 긴박해지자 정부는 시공 기간이 긴 아파트 대신 오피스텔, 빌라 등 단기 공급이 가능한 ‘비(非)아파트’ 카드를 꺼내 들었다. 2030년까지 총 11만 호를 시장에 풀겠다는 긴급 처방이다. 그러나 단순한 물량 밀어내기로는 높아진 수요자의 눈높이를 맞출 수 없다. 비아파트가 전세 시장 숨통을 트는 임시방편은 될 수 있어도 근본 대안은 아니다. 주차·보안 등 아파트 수준의 정주 여건이 수반되지 않는다면 11만 호 구상은 공허한 숫자놀음에 그치고 만다.
더 큰 비극은 임차인 목을 조이는 규제의 역설이다. 전세 사기 방지를 위해 강화된 ‘임대보증금 반환보증보험’ 가입 요건이 현장에서 거꾸로 작동하고 있다. 부채비율 기준이 90%로 낮아지고 공시가격 적용 비율이 하향 조정되면서 집주인이 가입할 수 있는 전세금 한도가 뚝 떨어진 것이다.

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
[관련 기사]
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
시장의 보복은 즉각적이었다. 집주인들은 하향된 한도에 맞춰 전세금을 낮추기보다 줄어든 보증금 액수만큼을 월세로 돌리는 ‘전세의 월세화’로 응했다. 임차인을 지키겠다며 만든 제도가 역설적으로 세입자 월세 부담을 가중하는 부메랑이 돼 돌아온 것이다. 전세가율 높은 외곽의 빌라·다세대 지역민들은 주거 난민으로 내몰릴 위험마저 감수해야 한다.
선의로 포장된 탁상 규제가 시장에서 어떤 부작용을 낳는지 수없이 목격했다. 공사비 현실화에 따른 분양가 상승이 공급 경색을 막기 위한 불가피한 조치라 한들, 청약 대기자들의 시름을 덜어주진 못한다. 집값은 뛰고 대출은 막히고 전세마저 월세로 내몰린다. 총체적 난국이다.
불안에 휩싸인 시장에서 서민들을 사지로 내몰지 않으려면 정교한 정책 조율과 질 높은 주택 공급 외엔 길이 없다. 골든타임 놓친 처방은 독이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요1
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보